
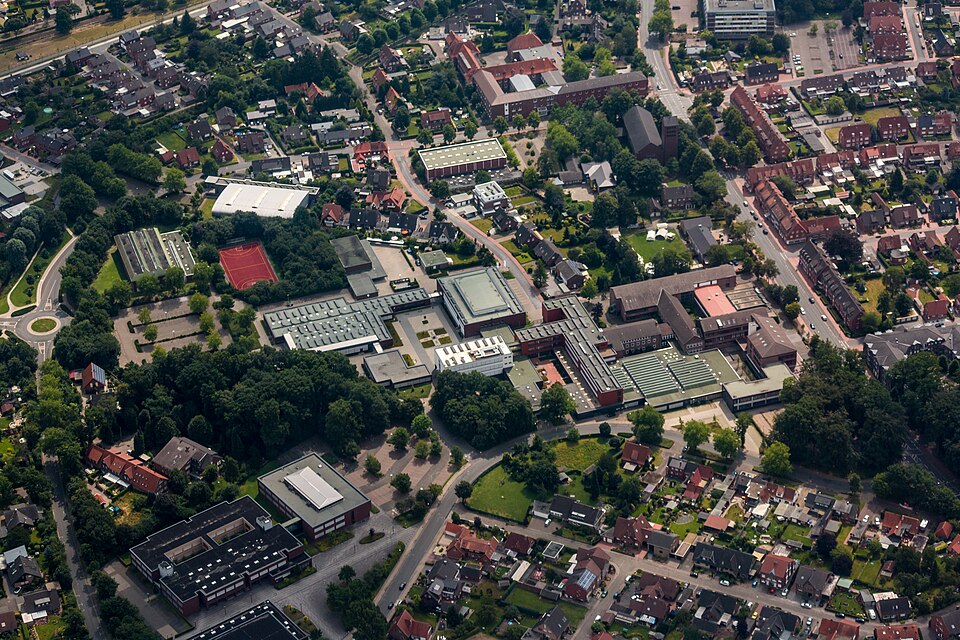
Immobilie verrenten in Ahaus
Sie besitzen eine Immobilie in Ahaus und möchten Kapital oder eine monatliche Rente freisetzen, ohne auszuziehen? Stellen Sie eine unverbindliche Anfrage – wir nehmen Ihre Angaben auf und prüfen die Möglichkeit einer Vermittlung an einen geprüften Anbieter für Ahaus (Nordrhein-Westfalen). Eine Vermittlung oder ein Angebot können wir nicht garantieren.
Verrentung in Ahaus anfragenVerrentungs-Modelle für Ihre Immobilie in Ahaus
Leibrente
Verkaufen, monatliche Rente erhalten, mit Wohnrecht wohnen bleiben.
Mehr erfahren →Teilverkauf
Anteil verkaufen, Einmalbetrag erhalten, weiter nutzen.
Mehr erfahren →Umkehrhypothek
Kapital ohne Verkauf – Eigentümer bleiben.
Mehr erfahren →Nießbrauch & Wohnrecht
Verkaufen und das Wohnen im Grundbuch absichern.
Mehr erfahren →Immobilienverrentung in Ahaus und Umgebung
Wer in Ahaus verrenten möchte, stellt zuerst eine Anfrage. Ob wir einen geprüften Anbieter vermitteln können und welches Angebot Sie erhalten, können wir nicht zusagen.
Eckdaten zu Ahaus
| Bundesland | Nordrhein-Westfalen |
|---|---|
| Einwohner | rund 40.200 |
| Größenklasse | Mittelstadt (20.000 bis unter 100.000 Einwohner) |
| Einordnung in Nordrhein-Westfalen | Platz 104 von 371 unserer Orte (nach Einwohnern) |
| Postleitzahl | 48683 |
In Ahaus leben rund 40.200 Menschen, statistisch eine Mittelstadt. Häuser und Wohnungen sind hier gemischt vertreten. Für die Verrentung zählt weniger der Ortsname als der Zustand Ihrer Immobilie.
Nachbarorte von Ahaus
In der Umgebung von Ahaus liegen unter anderem Heek (ca. 7 km), Legden (ca. 8 km) und Stadtlohn (ca. 12 km). Bis zur nächsten Großstadt, Münster, sind es rund 44 km Luftlinie. Wichtiger als die Wege zu Besichtigung und Notar ist, dass der Anbieter Ahaus tatsächlich bedient.
Die vier Modelle im Vergleich
Vier Wege lösen dasselbe Problem verschieden. Entscheidend ist, wer am Ende Eigentümer ist und welche Zahlungen laufen.
Leibrente
Bei der Leibrente geht das Eigentum über, im Gegenzug zahlt der Käufer lebenslang eine Rente, häufig ergänzt um einen Einmalbetrag. Dank Wohnrecht bleiben Sie im Haus.
Teilverkauf
Der Teilverkauf bringt Kapital für einen Hausanteil, der Rest bleibt bei Ihnen. Per Nießbrauch wohnen Sie weiter; das Nutzungsentgelt läuft monatlich und muss dauerhaft tragbar sein.
Umkehrhypothek
Die Umkehrhypothek ist ein Kredit, kein Verkauf: Das Haus bleibt Ihres und dient als Sicherheit. Sie tilgen nicht laufend, Zinsen wachsen auf die Schuld auf. Rückzahlung meist bei Verkauf, Auszug oder Tod.
Nießbrauch und Wohnrecht
Wohnrecht und Nießbrauch sind weniger ein eigenes Auszahlungsmodell als die Absicherung dahinter: Sie verkaufen und bleiben, eingetragen im Grundbuch. Lasten und Instandhaltung regelt der Vertrag.
| Modell | Eigentum | Geld | Wohnen |
|---|---|---|---|
| Leibrente | geht auf den Käufer über | Rente auf Lebenszeit, oft plus Einmalbetrag | Wohnrecht im Grundbuch |
| Teilverkauf | Anteil wechselt, Rest bleibt bei Ihnen | Einmalzahlung für den Anteil | Nießbrauch gegen Nutzungsentgelt |
| Umkehrhypothek | Sie bleiben Eigentümer | Einmalbetrag oder Raten als Kredit | als Eigentümer, die Schuld wächst |
| Nießbrauch und Wohnrecht | geht auf den Käufer über | Kaufpreis abzüglich Wert des Rechts | lebenslang, im Grundbuch gesichert |
Schritt für Schritt zur Verrentung in Ahaus
- Anfrage: Sie stellen die Anfrage, wir prüfen die Vermittlung. Eine Verpflichtung gehen Sie dabei nicht ein.
- Wertermittlung: Verlassen Sie sich nicht auf die erste Zahl. Lassen Sie den Wert von einem öffentlich bestellten Sachverständigen gegenprüfen; Bodenrichtwerte sagen nur etwas über den Boden.
- Angebot prüfen: Prüfen Sie jedes Angebot auf Rente, Wohnrechtsabzug, laufende Entgelte und Nebenkosten und nehmen Sie sich Bedenkzeit.
- Notartermin: Beim Notar wird der Vertrag verlesen und erklärt. Bringen Sie Fragen mit und lassen Sie sich nicht drängen: Den Entwurf bekommen Verbraucher in der Regel etwa zwei Wochen vorher.
- Grundbuch und Auszahlung: Erst wenn die Eintragungen stehen, fließt das Geld. Planen Sie großzügig: Bewertung, Notar und Grundbuchamt brauchen zusammen meist Wochen.
Verrentungs-Anfrage für Ahaus stellen
Absicherung: Was im Grundbuch und im Vertrag stehen sollte
Grundbuch
Wer ein Wohnrecht hat, sollte es im Grundbuch sehen: Abteilung II, eingetragen zugunsten Ihrer Person. Lassen Sie sich nach der Eintragung den Grundbuchauszug zeigen.
Rangfolge
Entscheidend ist der Rang: Steht vor dem Wohnrecht eine Grundschuld, kann es bei einer Zwangsversteigerung erlöschen. Alte Grundschulden müssen weichen oder zurücktreten.
Todesfall und Erben
Wohnrecht und Rente sind an Ihre Person gebunden. Garantiezeit oder Hinterbliebenenregelung müssen ausdrücklich im Vertrag stehen.
Pflegefall
Zieht jemand dauerhaft ins Pflegeheim, stellt sich die Frage nach dem Wohnrecht. Es ist an die eigene Nutzung gebunden; der Vertrag sollte regeln, ob vermietet werden darf.
Paare und Familie
Gehört das Haus einem Paar je zur Hälfte, verkaufen beide ihren Anteil. Sorgen Sie dafür, dass beide lebenslang bleiben dürfen, auch als Witwe oder Witwer.
Was die Verrentung kosten kann: die Posten im Überblick
Die Anfrage ist kostenlos, die Verrentung nicht. Diese Posten sollten in jedem Angebot sichtbar sein.
- Notar und Grundbuch: Beurkundung, Vollzug und Eintragungen kosten nach festem Gebührenrecht, abhängig vom Geschäftswert.
- Sachverständiger: Ein eigenes Gutachten zur Gegenprobe zahlen Sie in der Regel selbst.
- Vermittlung: Ist ein Makler beteiligt, kann Provision anfallen; klären Sie, wer sie zahlt.
- Anbieter: Je nach Modell laufen Entgelte oder Zinsen weiter, auch über Jahre.
- Alte Kredite: Für die vorzeitige Ablösung kann eine Vorfälligkeitsentschädigung anfallen.
Bundesweit gilt dasselbe Bürgerliche Gesetzbuch, Unterschiede kommen vom Land: Grunderwerbsteuer und Denkmalschutz regelt jedes Bundesland selbst. Für Ahaus gelten die Regeln in Nordrhein-Westfalen.
Was gegen eine Verrentung sprechen kann
Prüfen Sie, was Sie aufgeben: Eigentum, Wertentwicklung und das Haus als Erbe. Ob sich das lohnt, hängt von Alter, Gesundheit und Familie ab; lassen Sie es durchrechnen.
Nicht jeder, der Geld braucht, sollte verrenten. Auch ein Verkauf mit Rückmiete (Sie zahlen Miete, besitzen das Haus aber nicht mehr) oder die Vermietung von Räumen kommen infrage.
Wann Sie sich beraten lassen sollten
Unterschreiben Sie nichts, bevor Unbeteiligte den Vertrag gesehen haben. Der Notar belehrt neutral über die Rechtsfolgen, ein Steuerberater klärt Steuerfragen, ein Fachanwalt die Folgen für Erben. Die Verbraucherzentrale berät unabhängig, teils gegen Gebühr.
Immobilie verrenten in der Nähe von Ahaus
Diese Orte in der Umgebung von Ahaus führen wir ebenfalls (Entfernung als Luftlinie, gerundet):
- Immobilie verrenten in Heekca. 7 km
- Immobilie verrenten in Legdenca. 8 km
- Immobilie verrenten in Stadtlohnca. 12 km
- Immobilie verrenten in Vredenca. 14 km
- Immobilie verrenten in Gescherca. 14 km
- Immobilie verrenten in Gronau (Westf.)ca. 14 km
Alle Orte: Nordrhein-Westfalen · Landkreis Borken · Alle Städte (A–Z)
Häufige Fragen zur Verrentung in Ahaus
Wie funktioniert die Immobilienverrentung in Ahaus?
Am Anfang steht die Anfrage über das Formular. Wir prüfen, ob wir Sie an einen geprüften Anbieter für Ahaus vermitteln können; der bewertet die Immobilie und macht ein Angebot. Zusagen geben wir nicht.
Bleibe ich in Ahaus wohnen, wenn ich meine Immobilie verrente?
In der Regel ja. Leibrente und Nießbrauch sichern das Wohnen per Grundbucheintrag, beim Teilverkauf nutzen Sie per Nießbrauch weiter, bei der Umkehrhypothek gehört das Haus weiter Ihnen. Entscheidend ist der Vertrag.
Wie viel bringt die Verrentung meiner Immobilie in Ahaus?
Eine Zahl wäre unseriös. Wie viel Rente oder Kapital möglich ist, hängt von Wert, Alter, Modell und Anbieter ab. Fordern Sie mehrere Angebote an und lassen Sie sie unabhängig vergleichen.
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich. Kosten entstehen erst, wenn Sie später einen Vertrag schließen, etwa für Notar und Grundbuch.
Gibt es Anbieter in der Nähe von Ahaus?
Der Standort des Anbieters ist zweitrangig, Bewertung und Notartermin lassen sich regional organisieren. Wir prüfen, ob ein geprüfter Anbieter Ahaus und die Umgebung bedient; garantieren können wir das nicht.
Welches Modell passt zu mir?
Das beste Modell gibt es nicht, nur eines, das zu Ihrer Lage passt. Lassen Sie sich die Folgen für Erbe, Kosten und Absicherung an Ihrem Beispiel vorrechnen.
Muss ich ein bestehendes Darlehen ablösen?
Meist ja, zumindest soweit Grundschulden vor dem Wohnrecht stehen. Die Restschuld wird oft aus dem Kaufpreis beglichen. Fragen Sie Ihre Bank nach einer möglichen Vorfälligkeitsentschädigung.
Was bleibt meinen Kindern oder Erben?
Bei vollem Verkauf gehört das Haus nicht mehr zum Nachlass; Wohnrecht und Rente enden meist mit Ihrem Tod. Beim Teilverkauf und bei der Umkehrhypothek hängt es vom Vertrag ab, was übrig bleibt.
Weiterlesen und Orte in der Nähe
Einzelseiten: Teilverkauf, Umkehrhypothek, Wohnrecht und Rückmietverkauf in Ahaus.
Grundlagen im Ratgeber zur Immobilienverrentung, Faktoren hinter Rente und Auszahlung unter Was bringt eine Verrentung?, neue Beiträge im Blog.
Weitere Orte finden Sie unter Immobilie verrenten in Nordrhein-Westfalen, im Städteverzeichnis A–Z und in der Übersicht Standorte in Deutschland.
Wichtig: Wir sind ein Anfrageportal. Diese Seite ist allgemeine Information, keine Beratung zu Recht, Steuern oder Geldanlage. Konkrete Zahlen erhalten Sie nur vom Anbieter; ob eine Vermittlung zustande kommt, können wir nicht zusagen.
Jetzt Angebote anfordern
Kostenlos und unverbindlich vergleichen: Immobilienverrentung in Ahaus und Umgebung.
Jetzt Angebote anfordernWeitere Orte in Nordrhein-Westfalen
- Immobilienverrentung in Heek
- Immobilienverrentung in Legden
- Immobilienverrentung in Stadtlohn
- Immobilienverrentung in Vreden
- Immobilienverrentung in Gescher
- Immobilienverrentung in Gronau (Westf.)
- Immobilienverrentung in Schöppingen
- Immobilienverrentung in Metelen
- Immobilienverrentung in Südlohn
- Immobilienverrentung in Ochtrup
- Immobilienverrentung in Coesfeld
- Immobilienverrentung in Horstmar
- Immobilienverrentung in Velen
- Immobilienverrentung in Billerbeck
- Immobilienverrentung in Köln
- Immobilienverrentung in Düsseldorf
- Immobilienverrentung in Dortmund
- Immobilienverrentung in Essen
- Immobilienverrentung in Duisburg
- Immobilienverrentung in Bochum
- Immobilienverrentung in Wuppertal
- Immobilienverrentung in Bielefeld
- Immobilienverrentung in Bonn
- Immobilienverrentung in Münster
- Immobilienverrentung in Mönchengladbach
- Immobilienverrentung in Gelsenkirchen